Como o score de crédito impacta na compra de um imóvel?
 Quando se trata de adquirir um imóvel, seja financiado pelo programa Minha Casa Minha Vida ou não, a pontuação de crédito desempenha um papel essencial. Também conhecida como score de crédito, ela é uma ferramenta usada por instituições financeiras para avaliar a capacidade de um comprador honrar com seus compromissos financeiros. Vamos entender melhor o que é essa pontuação e como ela pode facilitar o sonho da casa própria.
O que é Score de crédito?
É um número que reflete o histórico financeiro de uma pessoa, indicando sua confiabilidade como pagador. Ela é calculada com base em critérios como:
- Pagamentos realizados em dia (boletos, faturas de cartão de crédito e empréstimos);
- Uso do limite de crédito disponível (evitar usar todo o limite é visto como positivo);
- Histórico de inadimplência ou negativação;
- Tempo de relacionamento com o mercado financeiro (contas em bancos, crédito contratado, etc.);
- Diversificação de crédito (usar diferentes tipos de crédito de forma responsável).
A pontuação geralmente varia entre 0 e 1.000, e quanto maior for o número, mais confiável o indivíduo é considerado para concessão de crédito.
Por que a pontuação de crédito é importante na compra de um imóvel?
Se você pretende financiar um imóvel, a pontuação de crédito será uma das primeiras coisas analisadas pelo banco ou pela instituição financeira. Isso acontece porque o financiamento imobiliário é uma dívida de longo prazo e envolve valores elevados. Assim, as instituições querem garantir que estão emprestando dinheiro a alguém com boas chances de pagamento.
Uma boa pontuação de crédito pode trazer diversos benefícios na hora de comprar um imóvel:
- Taxas de juros mais baixas: Quanto melhor o score, maior a confiança da instituição financeira em conceder crédito, o que pode reduzir significativamente as taxas de juros do financiamento.
- Aprovação mais rápida: Um score elevado acelera a análise de crédito, pois demonstra um bom histórico financeiro.
- Condições melhores de pagamento: Além de juros menores, você pode conseguir prazos mais flexíveis e condições que se adaptem melhor à sua realidade.
- Mais chances de aprovação: Um score alto diminui o risco de ter seu financiamento negado.
Por outro lado, uma pontuação baixa pode dificultar a aprovação do crédito ou resultar em condições menos vantajosas, como juros mais altos e prazos mais rígidos.
Como melhorar a pontuação de crédito antes de comprar um imóvel?
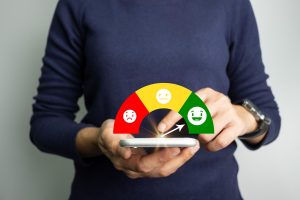 Se o seu score está baixo, existem algumas estratégias que podem ajudar a elevá-lo antes de solicitar um financiamento imobiliário:
- Pague contas em dia: Evite atrasos em boletos, faturas ou qualquer tipo de compromisso financeiro.
- Reduza dívidas: Quitação de dívidas pendentes ou renegociação de valores em aberto ajudam a melhorar sua imagem no mercado financeiro.
- Mantenha o cadastro atualizado: Ter seus dados corretos nos birôs de crédito (como Serasa e SPC) contribui para uma análise mais precisa do seu perfil.
- Evite usar todo o limite do cartão de crédito: Tente manter o uso do limite abaixo de 30% do total disponível.
- Construa um histórico de crédito: Se você ainda não possui crédito no mercado, considere adquirir um cartão ou solicitar empréstimos menores para mostrar sua capacidade de pagamento.
Fique ligado
A pontuação de crédito é um fator determinante no processo de compra de um imóvel, principalmente quando envolve financiamentos.
Manter um score elevado não apenas facilita a aprovação do crédito, mas também garante condições mais vantajosas, como taxas de juros reduzidas e maior flexibilidade nos pagamentos.
Por isso, planeje-se com antecedência, organize suas finanças e trabalhe para melhorar sua pontuação de crédito.
Dessa forma, você estará mais perto de transformar o sonho da casa própria em realidade.